


Na visão de Valdoir Slapak, executivo com atuação em administração, finanças, reestruturação empresarial e gestão estratégica, com experiência em planejamento, operações e ambientes corporativos complexos, a forma como uma empresa estrutura seu orçamento revela muito sobre como ela realmente pensa resultado: por área organizacional ou por objetivo estratégico específico. As duas abordagens não são excludentes, mas escolher a errada como referência principal pode distorcer a alocação de recursos da empresa inteira.
Orçamento por departamento: força e limite do modelo tradicional
O modelo por departamento tem a vantagem da clareza de responsabilidade: cada gestor sabe exatamente qual limite de gasto controla e presta contas por ele. Esse formato funciona bem quando a operação é relativamente estável e cada área trabalha de forma razoavelmente independente das demais.
Valdoir Slapak aponta que o limite desse modelo aparece justamente quando a empresa precisa executar uma iniciativa que atravessa várias áreas ao mesmo tempo, como o lançamento de um novo produto. Nesse caso, o orçamento fica fragmentado entre departamentos diferentes, e fica difícil enxergar quanto a empresa está de fato investindo naquele objetivo específico, porque o gasto está diluído em várias linhas orçamentárias distintas.
Um lançamento de produto que envolve investimento de marketing, desenvolvimento, produção e treinamento comercial, por exemplo, aparece fragmentado em quatro orçamentos departamentais diferentes. Se alguém perguntar quanto a empresa investiu de fato nesse lançamento, a resposta exige somar manualmente linhas espalhadas por relatórios distintos, um exercício que raramente acontece na prática do dia a dia.
Orçamento por iniciativa: alinhar gasto a resultado esperado
Orçamento por iniciativa agrupa todo o gasto relacionado a um objetivo específico, independentemente de qual departamento o executa, permitindo enxergar com clareza quanto custa, de fato, perseguir aquele resultado e se o retorno esperado justifica o investimento total.
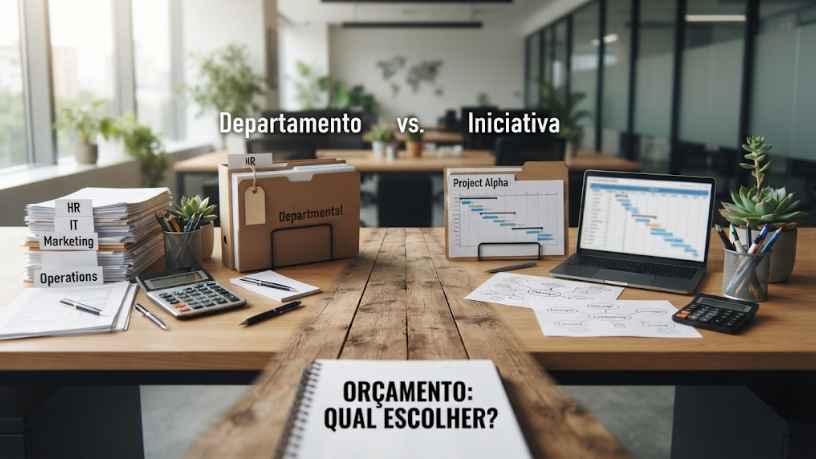
Segundo Valdoir Slapak, esse modelo facilita decisões estratégicas de priorização, porque coloca lado a lado o custo total de iniciativas concorrentes por recurso, algo que o orçamento departamental raramente permite visualizar com a mesma clareza, já que o gasto de cada iniciativa aparece fragmentado dentro do orçamento de cada área envolvida.
Comparar o custo total de duas iniciativas estratégicas concorrentes, como abrir uma nova região comercial ou lançar uma nova linha de produto, fica muito mais direto quando cada uma tem seu próprio orçamento consolidado, em vez de exigir reconstruir esse número somando fragmentos espalhados por diferentes áreas da empresa.
Quando um modelo sozinho não é suficiente
Empresas que adotam apenas o modelo departamental tendem a perder visibilidade sobre o custo real de projetos transversais. Por outro lado, empresas que adotam apenas o modelo por iniciativa podem perder controle sobre gasto recorrente de manutenção da operação, que não se encaixa facilmente em nenhum objetivo estratégico específico.
Diante desse cenário, a solução mais eficaz combina os dois modelos: orçamento departamental para custo estrutural e recorrente de cada área, orçamento por iniciativa para projetos e objetivos estratégicos que atravessam a estrutura organizacional. Isolar apenas um dos dois deixa uma parte relevante do gasto sem controle financeiro adequado.
Uma empresa pode manter orçamento departamental para folha, aluguel e despesa operacional contínua de cada área, enquanto trata simultaneamente cada projeto relevante, como expansão geográfica ou lançamento de produto, como uma linha orçamentária própria, visível separadamente e monitorada com indicador específico de retorno sobre aquele investimento.
Escolher o modelo certo para o momento da empresa
Empresas em fase de execução de poucas iniciativas grandes se beneficiam mais de orçamento por iniciativa, porque a maior parte do gasto relevante está concentrada nesses projetos específicos. Já empresas com operação madura e estável, sem grandes projetos transversais em andamento, tendem a se sair bem apenas com orçamento departamental.
Valdoir Slapak reforça que revisar periodicamente qual combinação de modelo faz mais sentido para o momento atual da empresa, em vez de manter a mesma estrutura orçamentária por inércia, é o que garante que o planejamento financeiro continue refletindo com precisão onde o recurso da empresa realmente está sendo direcionado.

